
国内旅行保険って必要?国内旅行好きが実体験から解説
国内旅行に出かける際は、「旅行保険は入った方が良い?」「健康保険があればいらない?」と迷う方も意外に多いのではないでしょうか?
この記事では、47都道府県を制覇するほどの国内旅行好きが、国内旅行保険の必要性について、旅行中に保険が役立つ場面を具体例とともに解説します。
国内旅行保険と公的医療保険の違いや、クレジットカード付帯保険でカバーできる範囲まで分かりやすく紹介するので、ぜひ参考にしてみてください。
まずは、旅好きの筆者が思う国内旅行保険の必要性や実際の加入状況、国内旅行者の保険加入割合について、詳しく見ていきましょう。
ぶっちゃけ国内旅行保険って必要?【国内旅行好きの本音】
結論として、国内旅行保険は必須ではありませんが、私は旅のスタイルによっては加入を検討する価値があると思っています。
国内旅行では、旅行中のケガ・病気には公的な健康保険で負担を抑えられる一方、もしものときに駆けつけてくれる家族の交通費や携行品の破損などは対象外だからです。
正直なところ、個人的には、日帰りできる近場への旅行や街歩き・美術館巡りなど大人ののんびり旅では、国内旅行保険への加入の必要性は低いと考える派です。
ただし、長期間の宿泊を伴う遠方への旅行や、登山・マリンレジャーなどアクティビティを満喫する旅行では、トラブルに備えて保険があると安心だと感じます。
47都道府県旅行中は国内旅行保険に入った?実体験を紹介
私が47都道府県を制覇するまでには、大学生から社会人にかけて約6~7年かかっています(年齢がバレますが…今から10年弱前です)。
国内旅行を積極的に楽しみはじめた大学生の頃には、沖縄県や鹿児島県など飛行機で長距離移動する旅行が多く、実際に個別の国内旅行保険に加入した旅もありました。
ただ、大学在学中に国内旅行保険が付帯しているクレジットカードを持ってからは、ほとんどカードに付帯している保険を頼りに旅行していた記憶があります。
当時は年会費無料の一般カードでも国内旅行保険が付帯していましたが、現在は付帯していない場合や利用条件が厳しい場合も多いため、旅先やスタイルに合わせて検討しています。
国内旅行保険に入る割合:海外旅行と比べて少ない理由
国内旅行保険へ加入する旅行者の割合は、海外旅行保険と比べて少ない傾向にあります。
少し前のデータのため参考程度ですが、約10,000人を対象とした2018年の調査によると、直近5年間に国内旅行保険に加入した人の割合は6.2%との結果が出ています。
なお、同じ調査結果で海外旅行保険に加入した人の割合は11.8%であり、国内旅行で保険に加入する人は海外旅行の約半分に留まることが分かります。
参照:マイボイスコム株式会社「【旅行保険】に関するアンケート調査(第2回)」
国内では、旅行中のケガや病気には健康保険が使えるため、医療費の自己負担が1~3割で済む安心感があることが関係していそうです。
また、国内旅行は海外旅行と比べて移動距離や滞在日数が少なくなりやすく、スリや盗難に遭う可能性が低いことも、加入率の差につながっていると考えられます。
国内旅行保険を使えるのはどんな場面?旅行中にありがちなトラブル

国内旅行保険は、旅先でのケガや賠償責任、携行品の破損など、思わぬアクシデントが起きたときに役立つ可能性があります。
公的医療保険では医療費の一部しかカバーできず、家族が駆けつける際の交通費や物品の賠償責任、携行品の破損などは対象外となるためです。
ここでは、旅行中にありがちな4つのトラブル事例をもとに、国内旅行保険がどのような場面で役立つのかを具体的に解説します。
実際の補償内容や条件は保険商品によって異なるため、それぞれの保険の内容や重要事項説明書などをよく確認しましょう。
トレッキング中に滑って足を骨折してしまった
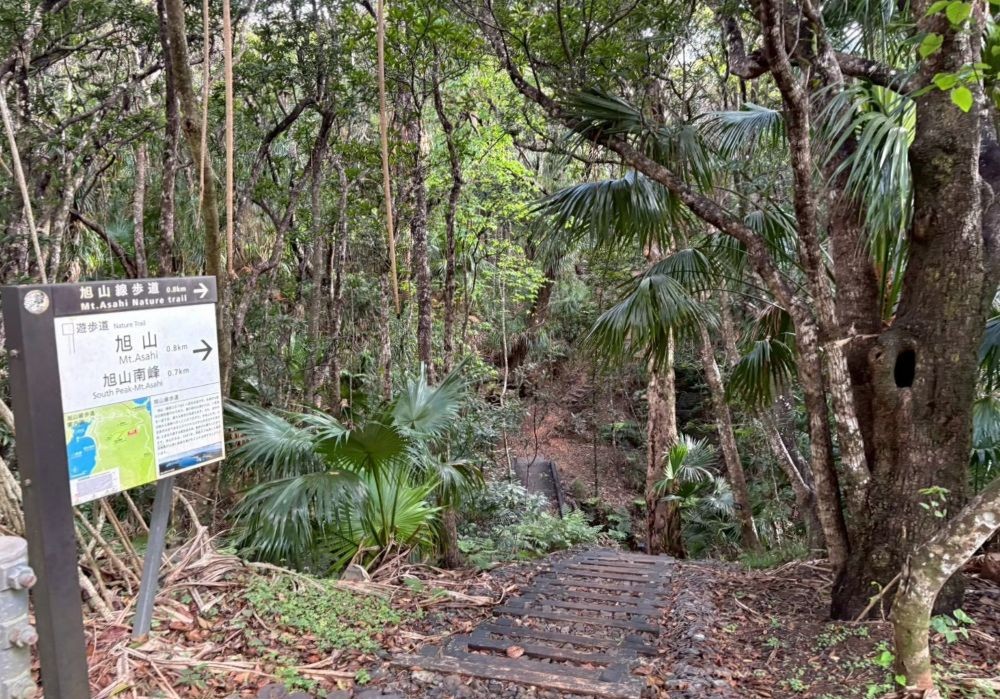
雄大な山や亜熱帯の森などでのトレッキング中には、足を滑らせたり木の根に引っかかったりして、骨折や捻挫などのケガをしかねません。
そんなとき、国内旅行保険に加入していれば、入院・手術・通院などにかかる費用の補償を受けられる可能性があります。
また、保険内容によっては、搬送先の医療機関へ家族が駆けつける際の交通費やホテル宿泊費などが「救援者費用」として支払いを受けられる場合も。
身体を使ったアクティビティを楽しむ旅行や、遠方への旅行を計画する際は、ケガのリスクに備えて国内旅行保険への加入を検討するのも一つのリスクマネジメントです。
子連れ旅行でホテルの備品を破損してしまった

子ども連れで旅行する際には、遊んでいる中で、図らずもホテルなどの宿泊先やレジャー施設などで備品を壊してしまう可能性も考えられます。
子どもは好奇心から思わぬ動きをすることがあり、特に旅行先では普段よりも気分が高揚して、思わぬ物損トラブルにつながることもあるためです。
国内旅行保険に加入していれば、滞在先の物を壊したり他人にケガをさせたりして法律上の賠償責任を負った際に、保険金を受け取れる場合があります。
賠償責任は内容によっては高額になることもあるため、旅先での予期せぬ出費で家計を圧迫しないよう、保険に加入しておけば、万一の出費にも落ち着いて対応しやすいでしょう。
人混みで高価なカメラを落として壊してしまった

人混みになるような人気観光地では、雑踏にもまれて持っている高価なカメラを落として破損させてしまうリスクも免れません。
携行品損害補償に対応した国内旅行保険なら、携行品の破損・盗難に対して、修理費・再購入費の一部を補償してもらえることがあります。
人が多い観光スポットでは、周囲の人と接触したり、移動中に手荷物を落としたりするアクシデントも起こりやすくなります。
カメラ・スマートフォンなど高額な持ち物を携帯する旅行で保険に入る場合は、携行品損害補償の有無を確認しておくと安心です。
台風に巻き込まれて飛行機が欠航・遅延してしまった
国内旅行保険の中には、台風の影響などで飛行機が欠航・遅延した場合や、着陸地が変更された場合に、宿泊費などを補償する特約が用意されているものがあります。
近年は台風や集中豪雨などの自然災害が甚大化することもあり、旅行中に交通機関の乱れに巻き込まれるリスクも少なくありません。
実際、雨女の私は、これまでの47都道府県制覇旅行では運よく飛行機の欠航や大幅な遅延こそないものの、1時間以内の小さな遅延は何度か経験しています。
特に台風シーズンや冬季に旅行を計画する場合などは、雨・風・雪など天候による交通トラブルに対応する補償があるかどうかを事前にチェックしておきましょう。
国内旅行の場合、飛行機遅延・欠航に関する補償に対応している保険会社は多くありません。一般的に「航空機遅延保険」として単体で加入するものではなく、個別の国内旅行保険の特約やクレジットカード付帯保険に含まれるものがほとんどです。
国内旅行保険で補償されるもの:公的医療保険との比較
国内旅行保険は、ケガした場合の家族の交通費・宿泊費や賠償責任、携行品の損害まで、公的医療保険(健康保険)ではカバーしきれない部分を幅広く補償してくれます。
健康保険はあくまでも保険診療の医療費が対象であり、交通費・宿泊費や賠償責任、携行品の破損などは補償の範囲外となるためです。
国内旅行保険の具体的な補償内容と、健康保険との違いについて詳しく見ていきましょう。
国内旅行保険の補償内容:ケガ・賠償・救援者・携行品・遅延
国内旅行保険は、旅先でのケガ・賠償責任・救援者費用・携行品の破損・航空機の遅延など、さまざまなリスクに備えた補償が用意されています。
先ほど具体的なケースでも少し触れましたが、国内旅行保険での補償内容は主に以下の5つです。
医療費の一部が支払われるケガの補償を基本に、賠償・救援者・携行品・航空機遅延などの補償がセットになっているものや、特約としてオプションで付けられるものがあります。
賠償・救援者・携行品・航空機遅延に関しては、健康保険では対象外のため、旅のスタイルに応じて国内旅行保険への加入を検討しましょう。
健康保険(公的医療保険)が使える範囲:保険診療の医療費
公的医療保険制度である健康保険が使える範囲は、ケガや病気に対する保険診療の医療費に限られます。
日本国内であれば、旅行先でもマイナンバーカードまたは資格確認書(旧健康保険証)を提示すれば、原則1~3割の自己負担で治療を受けられるしくみです。
ただし、健康保険は保険内の治療費のみが対象であり、たとえば個室利用にかかる差額ベッド代や付き添いの家族にかかる交通費・宿泊費などの補償は含まれません。
医療費だけでなく、旅行中のトラブルを幅広くカバーしたい場合は、健康保険だけでは足りない部分があることを理解しておくことが大切です。
健康保険があれば国内旅行保険はなくても良いんじゃない?
健康保険で医療費の自己負担が抑えられるなら、「わざわざ国内旅行保険に加入する必要はないのでは?」と思うかもしれません。
ですが、健康保険があるからといって、国内旅行保険が不要とは言い切れません。
前述の通り、健康保険でカバーできるのは医療費の一部で、旅先の病院に家族が駆けつける際の交通費や、旅行中に起こり得る賠償責任・携行品の破損までは対象外だからです。
旅館の備品を壊してしまった場合や、人混みで高価な荷物を破損させてしまった場合など、医療費以外のリスクに備えたい方にとっては、国内旅行保険の利用も選択肢となります。
旅好きが考える国内旅行保険が役立つケース・旅行スタイル
旅好きの私が国内旅行保険が役立つと考えるのは、移動距離が長い旅行やアクティビティを伴う旅行、家族連れ・大人数での旅行、離島への旅行です。
これらの旅行スタイルは、医療費のみを対象とする健康保険だけではカバーしきれないリスクが高まる傾向にあるためです。
具体的にどのような旅のスタイルでどんな風に国内旅行保険が役立つのか、以下で詳しく解説していきます。
距離移動・日数が長い旅行
移動距離や旅行日数が長い旅行では、国内旅行保険の必要性が高まると感じます。
旅行の距離や日数が長くなるほど、単純にケガなどのトラブルに遭う機会が増えるだけでなく、緊急時に自宅から離れた場所での対応が必要になる場面も出てくるためです。
特に新幹線や飛行機で長距離を移動する旅行では、旅先でケガして入院や手術が必要になった場合に、家族が駆けつける際の交通費・宿泊費などが意外にかさみます。
遠方への旅行や数日~1週間以上にわたる旅行では、万が一に備えて、救援者費用の補償がある国内旅行保険があると心強いでしょう。
アクティビティを楽しむ旅行
登山・スキー・マリンスポーツなどのアクティビティを満喫する旅行は、特に国内旅行保険が役立つ場面が多い旅のスタイルです。
大自然の中で体を動かすレジャーは、通常の観光よりも転倒や衝突による骨折・捻挫などのケガのリスクが格段に高まるためです。
自分のケガに備えたケガ・救援者費用のほか、ゲレンデ上などで不慮のアクシデントにより他人にケガを負わせた場合には、賠償責任の補償が役立つ場合があります。
アクティビティを含めた旅行を計画している方は、基本的なケガの補償に加え、賠償責任・救援者費用の補償が付いた国内旅行保険への加入を検討する価値があると言えます。
家族連れ・大人数での旅行
家族連れや大人数での旅行では、国内旅行保険が万が一のトラブル時の出費を抑える備えになります。
同行者が増えるほど誰かがケガをしたり、物を壊してしまったりする機会が増えるほか、複数人分の医療費や賠償が同時に発生するリスクもあるためです。
特に子ども連れの旅行では、慣れない場所で走り回ってケガをしたり旅先の備品を壊したり、人混みでベビーカーが壊れたりと、ふとした瞬間のトラブルが起こることもあります。
家族・グループで国内旅行保険に加入しておけば、予期せぬトラブル時にも出費の負担を抑えながら、安心して旅行を楽しみやすくなります。
離島への旅行
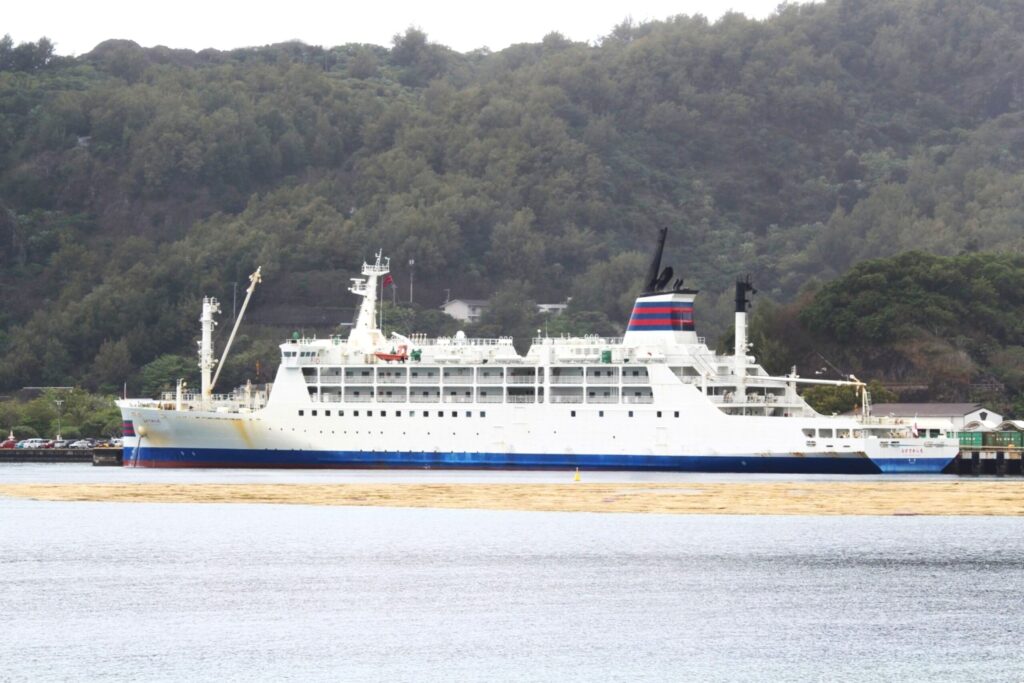
医療機関が少ない離島への旅行では、ケガの状態によっては本土への搬送が必要になることも否定できません。
離島は交通手段が限られるため、健康保険でカバーできる医療費のほかに、家族が駆けつける際にかかる交通費などが高額になる可能性もあります。
また、離島は台風などの影響で欠航・遅延することも多く、予定外の現地宿泊費がかかることも考えられます。
島旅の際には、救援者費用に加え、航空機遅延費用または航空機欠航・着陸地変更費用の補償が付いた国内旅行保険の利用を検討してみてください。
国内旅行保険は個別で入る?クレジットカード付帯でも良い?
国内旅行保険は、保険会社が提供するものに個別に加入する方法と、クレジットカード付帯保険で備える方法の2通りがあります。
個別の国内旅行保険は必要な補償を特約などで追加しやすい一方、クレジットカード付帯の国内旅行保険は追加費用なしで使えるなど、旅のスタイルに合わせて選ぶことが大切です。
以下では、個別で入る国内旅行保険とクレジットカード付帯保険の違い、そして付帯保険を確認する際の注意点やポイントについて詳しく解説します。
個別の国内旅行保険とクレカ付帯保険の違いは?
保険会社が提供する個別の国内旅行保険とクレジットカード付帯保険の違いは、利用条件や追加費用の有無、補償内容を自分で選べるかどうかなど、主に以下の3つに分けられます。
特にクレジットカード付帯保険は、一般カードでは国内旅行に対応していない場合が多く、上位カードでも所持しているだけでは適用にならない場合もある点には注意が必要です。
国内旅行保険付帯のクレカは限られる!付帯条件・補償内容は要確認
国内旅行保険が付帯しているクレジットカードは限られており、すべてのカードに標準装備されているわけではありません。
海外旅行保険が付帯するカードは比較的多く見られますが、国内旅行保険まで付帯しているカードは、上位カードを中心に種類が絞られる傾向にあります。
そのため、まずは自分が持っているカードの公式サイトや会員規約で、国内旅行保険が付帯しているかどうかを確認することが必要です。
また、国内旅行保険が付帯している場合にも、賠償責任・救援者費用・携行品損害・航空機遅延費用といった補償の有無や補償金額などを事前に確認しておきましょう。
まとめ|旅のスタイルに合わせて国内旅行保険の加入検討を
国内旅行保険への加入が必要かどうかは、旅の距離や日数、アクティビティの有無、同行者の人数などによって変わります。
健康保険は保険診療の医療費が対象のため、賠償責任・救援者費用・携行品損害までカバーしたいときには、国内旅行保険の利用を検討してみましょう。
クレジットカードに国内旅行保険が付帯している場合もありますが、付帯の有無はカードの種類によって異なるほか、自分の旅行に必要な補償内容が備わっているか確認が必要です。
自分のカードの国内旅行保険の補償内容を確認し、旅行の距離・日数・同行者・アクティビティなど、旅のスタイルに合う補償が足りないときに個別加入を検討してみてください。
最後までお読みいただきありがとうございました。
※記事の内容は、執筆時点の情報です。